PKV-Wechsel 2027: Die neue Grenze von 84.150 Euro
Das Wichtigste in Kürze
- Ab 1. Januar 2027 liegt die Jahresarbeitsentgeltgrenze bei 84.150 Euro im Jahr (7.012,50 Euro im Monat). Das Bundeskabinett hat sie am 7. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen. 2026 sind es 77.400 Euro.
- Der Sprung ist so groß, weil der Bundestag am 10. Juli 2026 eine Sonderanhebung um 300 Euro im Monat beschlossen hat, zusätzlich zur regulären Anpassung.
- Der Stichtag für einen Wechsel noch 2026 war der 30. September. Wer jetzt kündigt, ist frühestens Ende Januar 2027 aus der gesetzlichen Krankenversicherung heraus, dann gilt schon die neue Grenze.
- Wer 2027 über 84.150 Euro verdient, kann weiter wechseln. Wer zwischen den beiden Grenzen liegt, ist ab 2027 wieder versicherungspflichtig.
- Wer schon privat versichert ist und durch die neue Grenze versicherungspflichtig wird, kann sich befreien lassen. Die Frist läuft bis Ende März 2027.
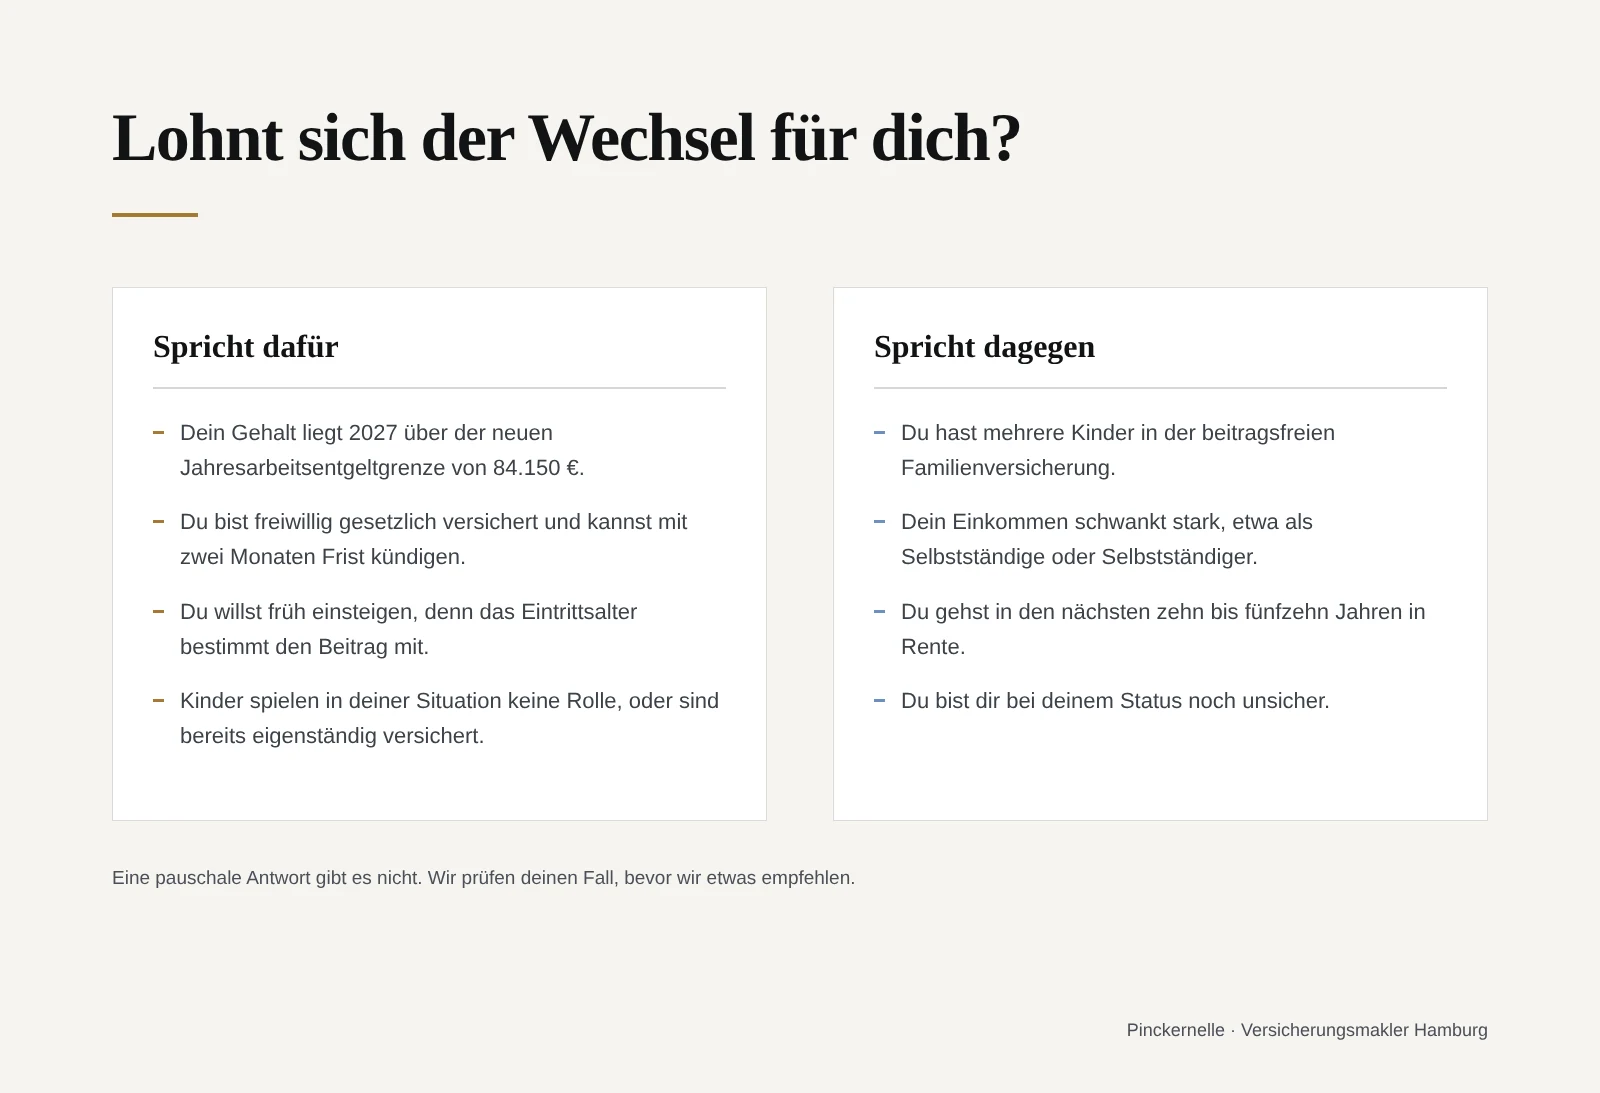
- Für Familien mit mehreren Kindern, stark schwankendem Einkommen oder kurz vor der Rente lohnt sich der Wechsel oft nicht. Das klären wir vorher mit dir.
Wer in den letzten Monaten seine Gehaltsabrechnung genauer angeschaut hat, ist vielleicht über eine Zahl gestolpert: die Jahresarbeitsentgeltgrenze. Bisher war sie für die meisten Angestellten eine Randnotiz, die Grenze, ab der man sich überhaupt aussuchen darf, ob man in der gesetzlichen Krankenversicherung bleibt oder wechselt. Am 10. Juli 2026 hat der Bundestag das GKV-Beitragssatzstabilisierungsgesetz beschlossen, und darin steckt eine Anhebung dieser Grenze, die über die übliche jährliche Anpassung deutlich hinausgeht.
Für alle, die mit dem Gedanken spielen, in die private Krankenversicherung zu wechseln, hat sich das Zeitfenster dadurch verengt. Nach diesem Text weißt du, was ab 2027 gilt, welche Fristen jetzt noch zählen, welche Fallstricke die meisten Ratgeber auslassen und für wen sich der Wechsel gerade nicht lohnt.
Passt die private Krankenversicherung zu dir?Der PKV-Check fragt in etwa drei Minuten, was Versicherer wissen wollen. Danach siehst du, was für dich spricht und was dagegen.
PKV-Check startenWas am 10. Juli 2026 politisch beschlossen wurde
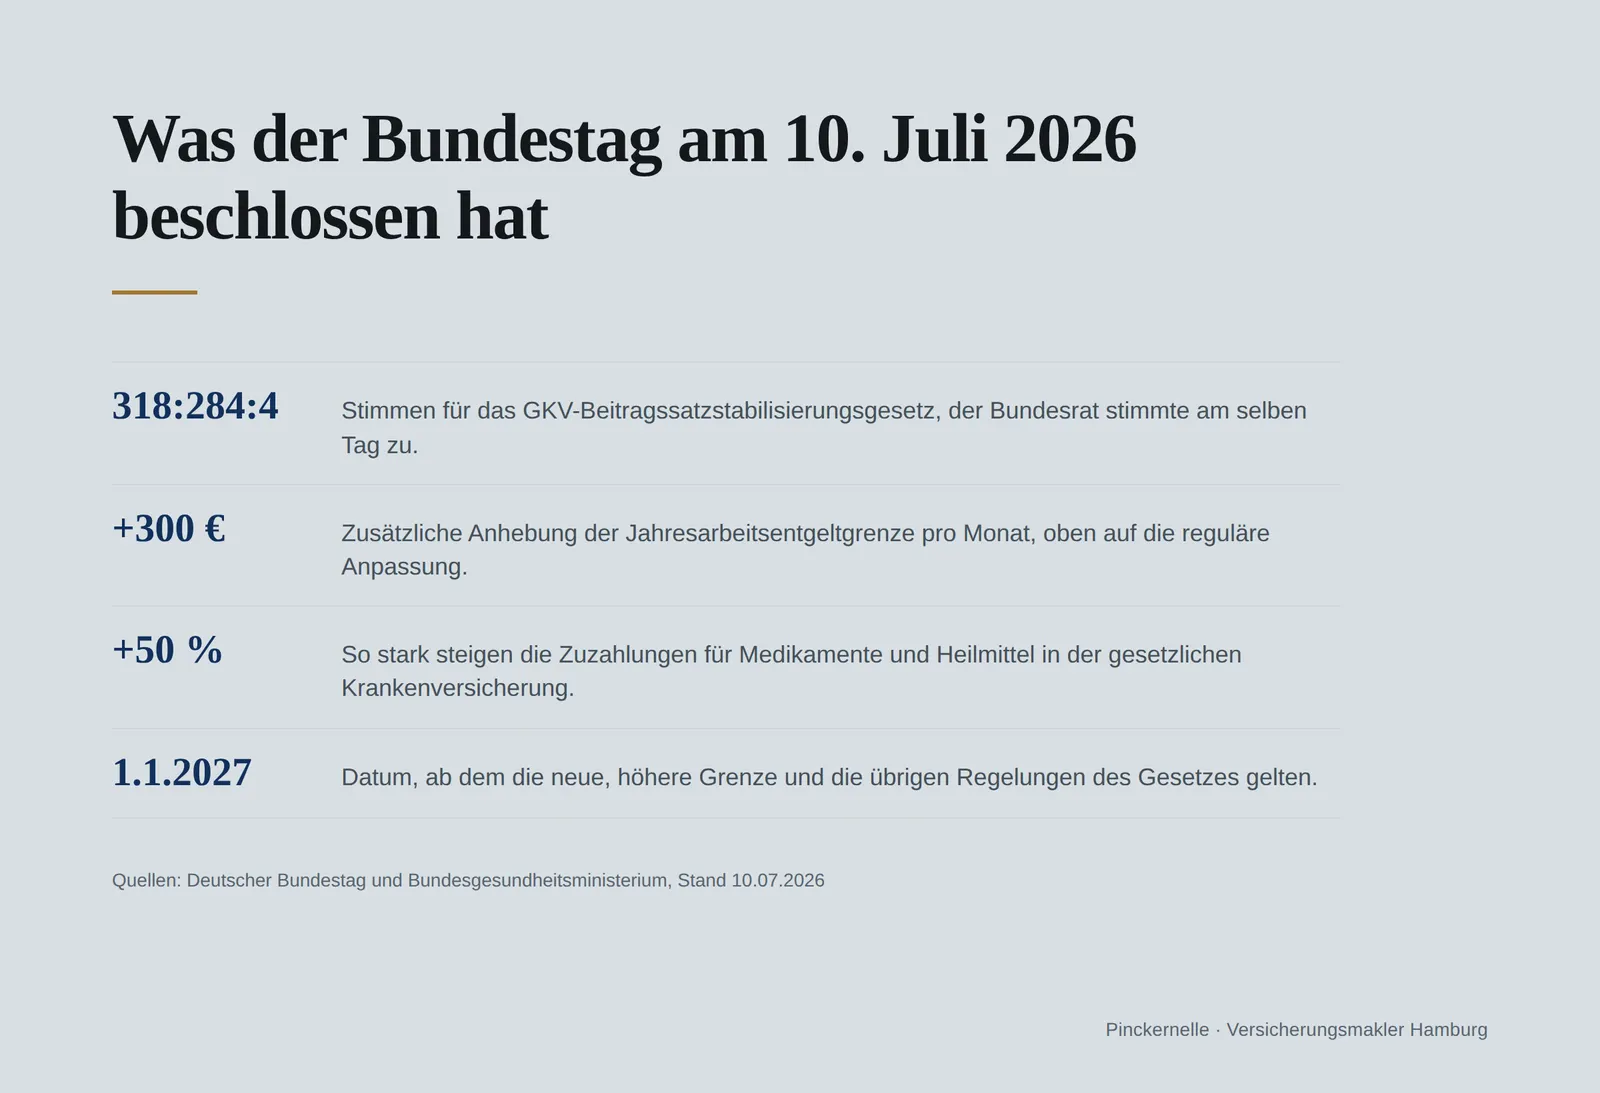
Der Bundestag hat das GKV-Beitragssatzstabilisierungsgesetz mit 318 zu 284 Stimmen bei 4 Enthaltungen verabschiedet, der Bundesrat stimmte am selben Tag zu (Deutscher Bundestag, Stand 10. Juli 2026). Das Gesetz soll die gesetzliche Krankenversicherung ab 2027 entlasten: durch höhere Zuzahlungen, die um 50 Prozent steigen, reduzierte Festzuschüsse beim Zahnersatz, und eine außerordentliche Anhebung der Beitragsbemessungs- und Versicherungspflichtgrenze um 300 Euro monatlich, zusätzlich zur regulären jährlichen Anpassung (Bundesgesundheitsministerium, Pressemitteilung vom 10. Juli 2026). Ohne das Gesetz hätte der gesetzlichen Krankenversicherung 2027 nach eigenen Angaben eine Deckungslücke von 15,3 Milliarden Euro gedroht, das Gesetz soll sie 2027 um 16,3 Milliarden Euro entlasten (Deutscher Bundestag, Stand 10.07.2026).
Diese 300 Euro sind der Grund, warum das Thema 2026 plötzlich eilig wurde. Sie verschieben die Schwelle, ab der Angestellte sich überhaupt für die private Krankenversicherung entscheiden dürfen, dauerhaft nach oben. Und für alle, die in der gesetzlichen Krankenversicherung bleiben, wird es durch die höheren Zuzahlungen gleichzeitig teurer.
Die Zahlen: 2026 und 2027
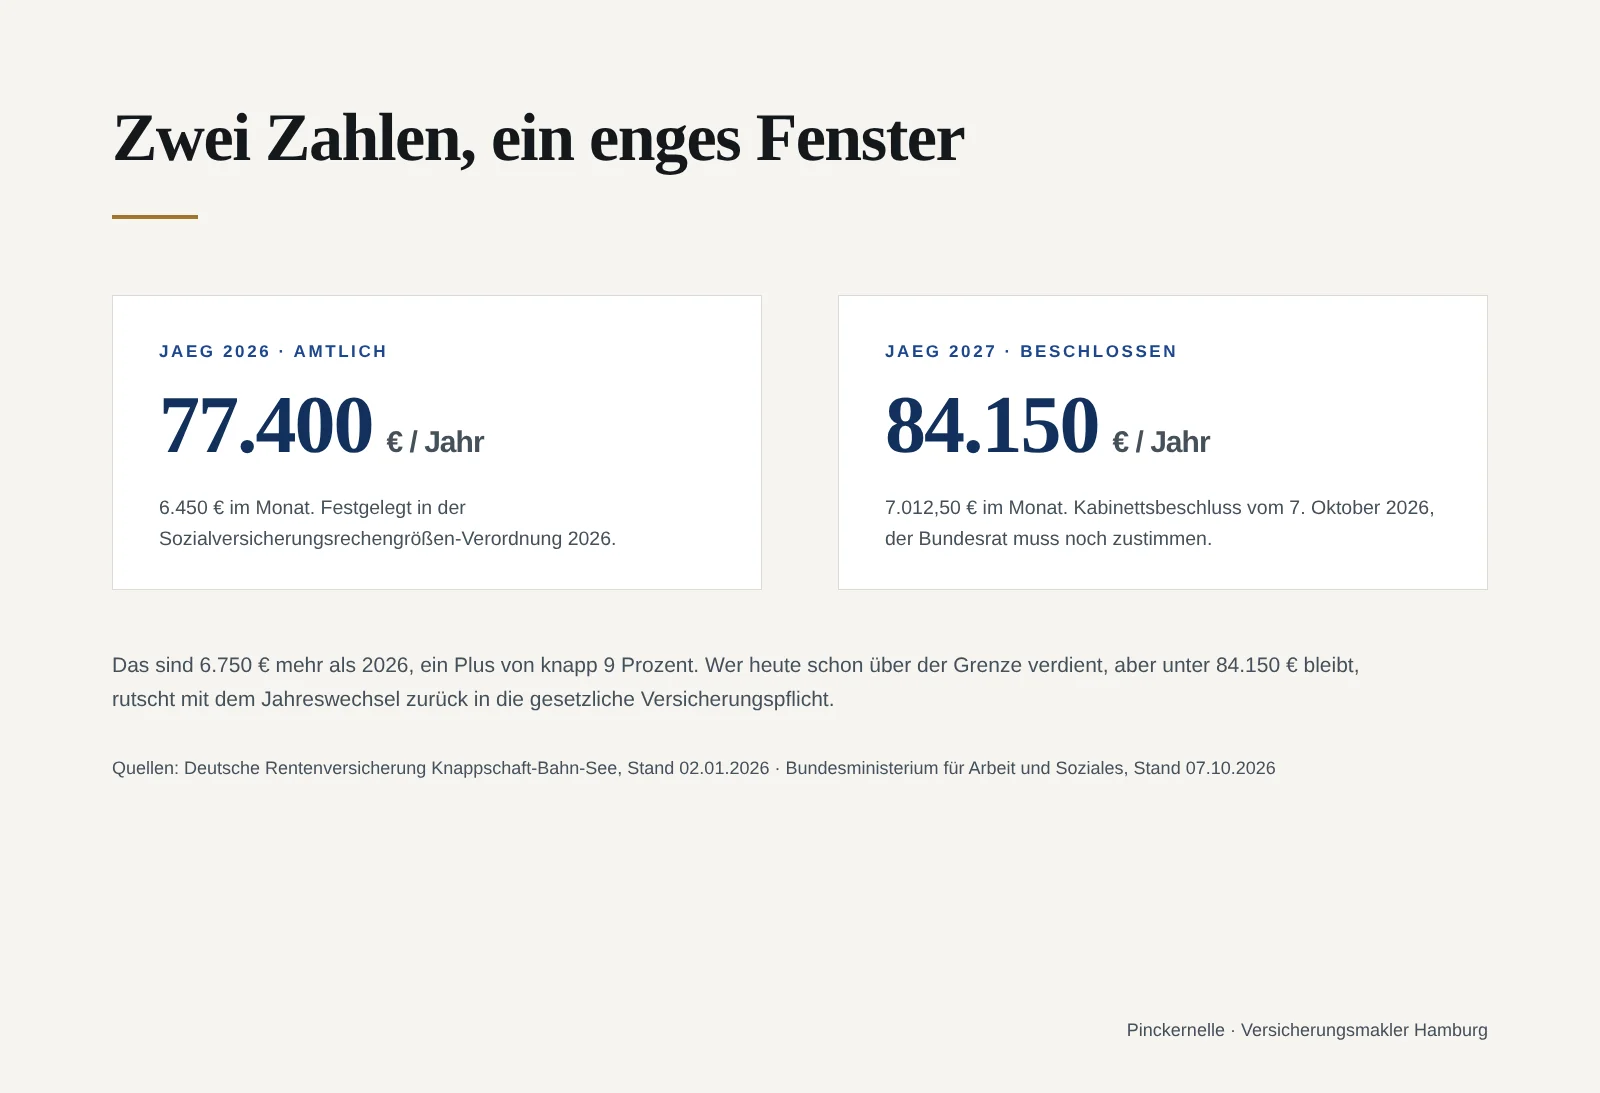
Für 2026 ist die Zahl amtlich festgelegt: Die allgemeine Jahresarbeitsentgeltgrenze liegt bei 77.400 Euro im Jahr, 6.450 Euro im Monat (Deutsche Rentenversicherung Knappschaft-Bahn-See, Sozialversicherungsrechengrößen 2026, Stand 2. Januar 2026).
Für 2027 hat das Bundeskabinett am 7. Oktober 2026 die Sozialversicherungsrechengrößen-Verordnung 2027 beschlossen: Die allgemeine Jahresarbeitsentgeltgrenze steigt auf 84.150 Euro im Jahr, 7.012,50 Euro im Monat. Die Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung steigt auf 76.500 Euro im Jahr (Bundesministerium für Arbeit und Soziales, Stand 7. Oktober 2026). Die Verordnung liegt dem Bundesrat zur Zustimmung vor (Bundesrat, Drucksache 576/26) und soll ab dem 1. Januar 2027 gelten. Die Zustimmung gilt als Formsache.
Das ist ein Plus von 6.750 Euro oder knapp 9 Prozent gegenüber 2026. In den Vorjahren stieg die Grenze meist nur um 3 bis 4 Prozent. Den Unterschied macht die Sonderanhebung um 300 Euro im Monat aus dem Gesetz vom Juli.
Der Stichtag 30. September 2026 ist vorbei: was jetzt gilt
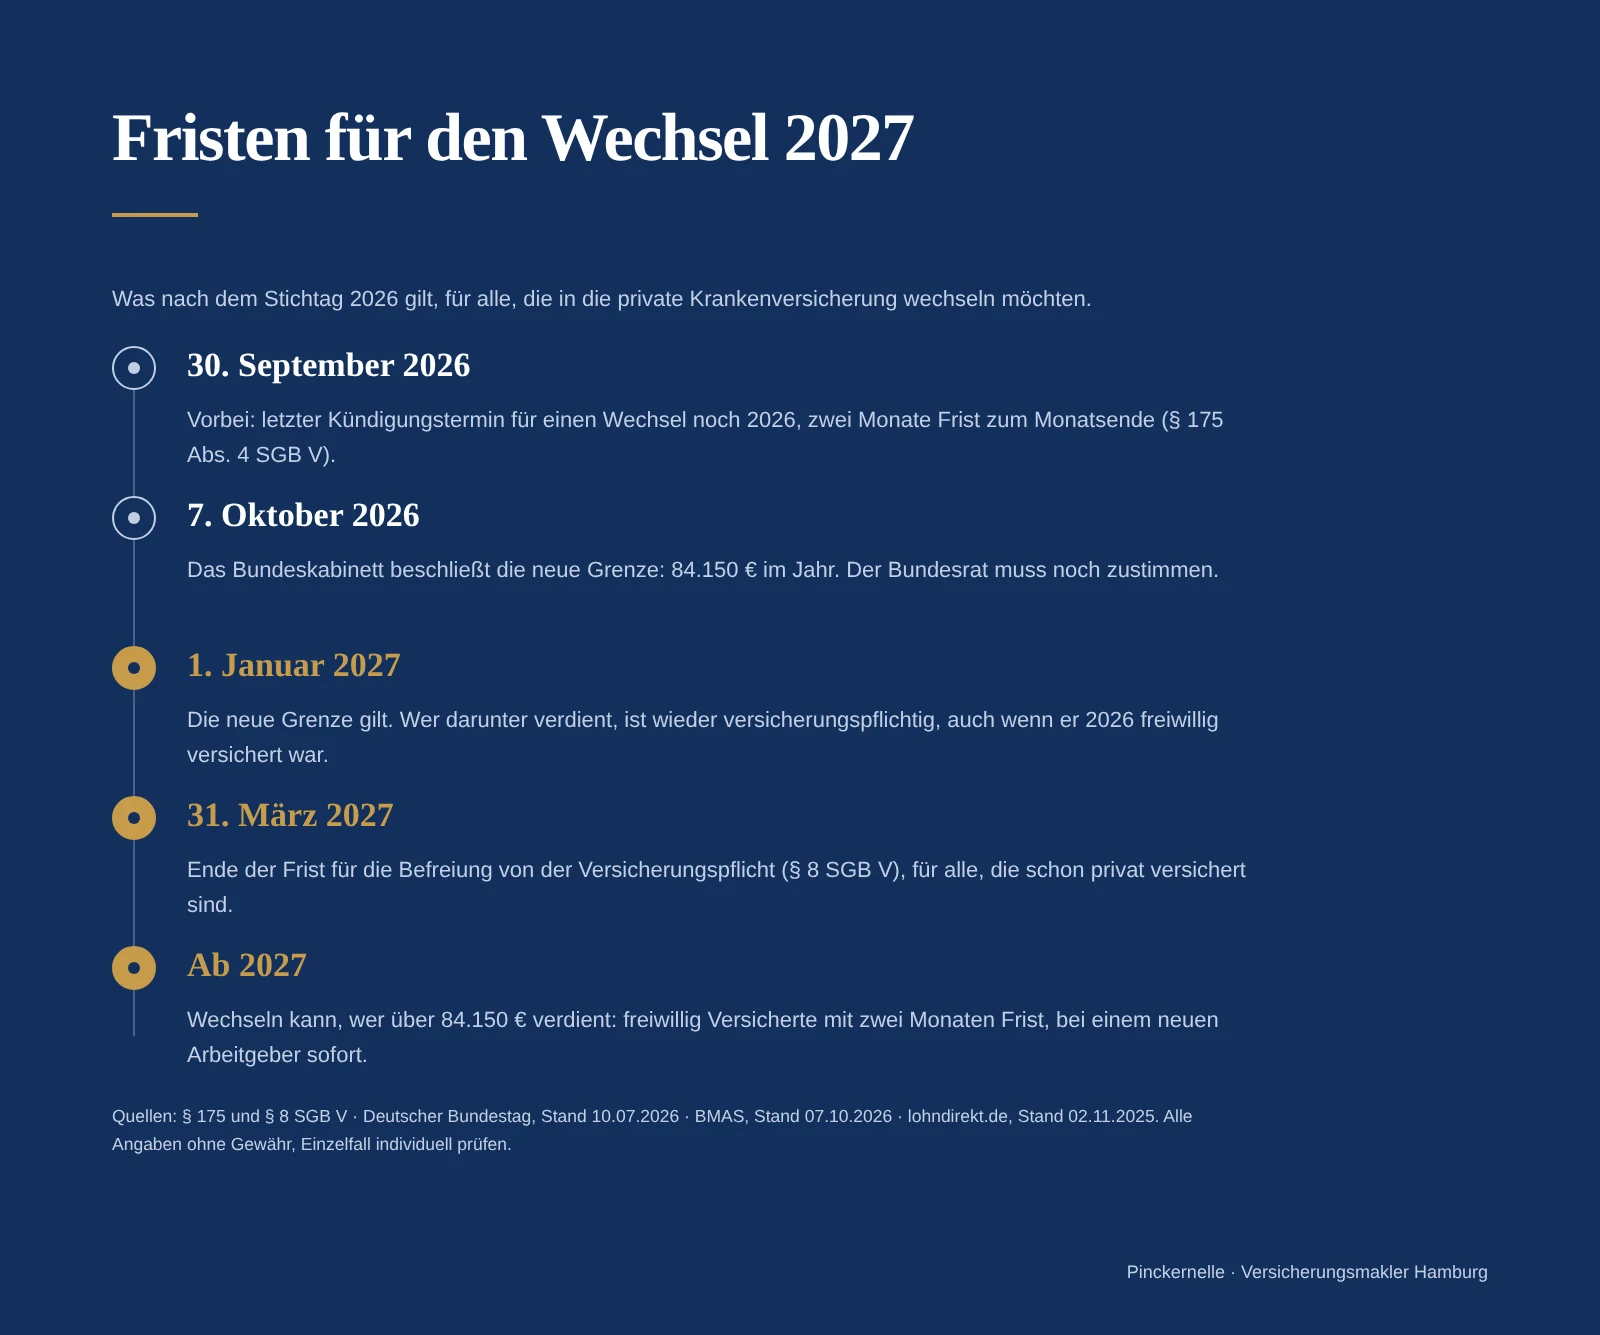
Wer freiwillig gesetzlich versichert ist, etwa weil das Gehalt schon über der Grenze liegt, kann grundsätzlich jederzeit kündigen. Die Kündigungsfrist beträgt zwei Kalendermonate zum Monatsende (§ 175 Abs. 4 SGB V). Für einen Wechsel noch 2026 musste die Kündigung deshalb bis zum 30. September 2026 raus: Dann endete die gesetzliche Versicherung zum 30. November, und die private Krankenversicherung begann am 1. Dezember 2026 (online-pkv.de, Stand 11. Juli 2026).
Wer jetzt im November kündigt, ist frühestens zum 31. Januar 2027 aus der gesetzlichen Krankenversicherung heraus. Dann gilt schon die neue Grenze. Für den Wechsel heißt das:
- Du verdienst 2027 mehr als 84.150 Euro: Der Wechsel bleibt möglich. Als freiwilliges Mitglied kündigst du mit zwei Monaten Frist zum Monatsende.
- Du verdienst zwischen 77.400 und 84.150 Euro: Ab dem 1. Januar 2027 bist du wieder versicherungspflichtig. Wechseln kannst du erst, wenn dein Gehalt über die Grenze steigt.
- Du bist schon privat versichert: Rutschst du durch die neue Grenze in die Versicherungspflicht, kannst du dich befreien lassen. Mehr dazu unten.
Wer einen Wahltarif mit Mindestbindung hat, etwa mit Selbstbehalt, sollte diese Bindung zusätzlich prüfen: Sie kann die reguläre Kündigungsfrist überlagern.
Warum Abwarten trotzdem etwas kostet
Der Eintrittspreis in die private Krankenversicherung richtet sich unter anderem nach dem Alter beim Eintritt. Je später der Einstieg, desto höher in der Regel die Beiträge, und diese Differenz begleitet einen ein Versicherungsleben lang. Wer 2027 über der neuen Grenze liegt und wechseln will, sollte es deshalb nicht unnötig hinausschieben.
Dazu kommt: Die Grenze wird jedes Jahr neu festgelegt. Wer nur knapp darüber verdient, kann mit der nächsten Anhebung wieder darunter fallen. Ein Bestandsschutz für bereits privat Versicherte wird in mehreren Fachquellen übereinstimmend berichtet (PKV-Verband, Stand 2. Juni 2026; wissen-private-krankenversicherung.de, Stand Mai 2026), er hilft aber nur, wer zum Stichtag schon privat versichert ist.
Die Prognose-Falle, die selten erklärt wird
Hier liegt der Punkt, den die meisten Vergleichsseiten überspringen, weil er nicht in eine Tabelle passt. Überschreitet ein Angestellter die Jahresarbeitsentgeltgrenze erstmals beim selben Arbeitgeber, greift die Prognoseregel aus § 6 Abs. 4 SGB V: Die Versicherungspflicht endet nicht sofort, sondern erst mit Ablauf des Kalenderjahres, und selbst das nur, wenn das Entgelt auch die Grenze des Folgejahres übersteigt. Bleibt das Gehalt unter der höheren Grenze von 84.150 Euro für 2027, verlängert sich die Wartezeit faktisch um ein weiteres Jahr. Für 2027 gilt dasselbe Spiel: Wer 2027 beim selben Arbeitgeber erstmals über 84.150 Euro kommt, wird frühestens zum Jahresende versicherungsfrei, und nur, wenn das Gehalt auch über der Grenze für 2028 liegt.
Diese Hürde trifft nur eine bestimmte Gruppe: Angestellte, die beim selben Arbeitgeber erstmals über die Grenze rutschen, etwa durch eine Gehaltserhöhung. Zwei Wege führen daran vorbei. Wer den Arbeitgeber wechselt, kann bereits mit der ersten Überschreitung beim neuen Arbeitgeber wechseln, ohne die Jahresendfrist der Prognoseregel. Und wer freiwillig gesetzlich versichert ist, braucht die Prognoseregel gar nicht: Freiwillige Mitglieder können unabhängig von der Entgeltentwicklung kündigen, gebunden nur an die reguläre Kündigungsfrist, in der Praxis der deutlich schnellere Weg.
Schon privat versichert? Befreiung bis Ende März 2027
Wer Anfang 2027 durch die neue, höhere Grenze wieder unter die Versicherungspflicht fällt, obwohl er schon privat versichert ist, kann sich nach § 8 SGB V auf Antrag befreien lassen. Die Frist beträgt drei Monate ab Beginn der Versicherungspflicht, bei Versicherungspflicht ab dem 1. Januar 2027 also bis Ende März 2027. Die Befreiung wirkt unter bestimmten Voraussetzungen rückwirkend, ist danach aber unwiderruflich (lohndirekt.de, Stand 02.11.2025).
Weil sie dich dauerhaft an die private Krankenversicherung bindet, sehen wir uns vorher mit dir an, ob die Befreiung für dich die richtige Wahl ist. Schieb den Antrag nicht auf die letzte Woche.
Für wen sich der Wechsel jetzt nicht lohnt
Ein Wechsel in die private Krankenversicherung ist keine Entscheidung, die man trifft, weil eine Frist näherrückt. Für einige Konstellationen bleibt die gesetzliche Krankenversicherung die richtige Wahl, unabhängig davon, was 2027 an Grenzen gilt. Wer mehrere Kinder hat, verliert mit dem Wechsel die beitragsfreie Familienversicherung, denn in der privaten Krankenversicherung wird jedes Familienmitglied einzeln versichert. Wer ein stark schwankendes Einkommen hat, etwa als Selbstständiger mit wechselnden Auftragslagen, profitiert von der einkommensabhängigen Beitragsberechnung der gesetzlichen Krankenversicherung, einem Polster, das feste PKV-Beiträge nicht bieten. Und wer in den nächsten zehn bis fünfzehn Jahren in Rente geht, sollte sich die Beitragsentwicklung im Alter genau ansehen, denn ohne den vollen Arbeitgeberzuschuss verschiebt sich die Rechnung.
Das ist der Grund, warum wir jeden Wechsel erst prüfen, statt ihn zu empfehlen. Manchmal ist die ehrlichste Antwort: Bleib, wo du bist.
Ein typischer Fall aus Hamburg
Nimm eine Prokuristin, Ende 30, angestellt bei einer Spedition am Kleinen Grasbrook. Ihr Gehalt liegt seit einer Beförderung im Frühjahr 2026 knapp über der Grenze von 77.400 Euro, aber unter den 84.150 Euro, die ab 2027 gelten. Weil sie beim selben Arbeitgeber erstmals über die Grenze gekommen ist, greift die Prognoseregel: Versicherungsfrei würde sie erst zum Jahresende, und nur, wenn ihr Gehalt auch 2027 über der dann höheren Grenze liegt. Das tut es nicht. Sie bleibt also 2027 gesetzlich versichert, obwohl sie heute schon über der Grenze verdient.
Für sie lohnt sich der Blick nach vorn: Steigt ihr Gehalt über 84.150 Euro, durch die nächste Gehaltsrunde oder einen neuen Arbeitgeber, ist der Weg wieder offen, beim neuen Arbeitgeber sofort, beim alten über die Prognoseregel zum Jahresende. Welcher Weg passt, hängt von Details ab, die sich am saubersten in einem Vertragscheck klären lassen, nicht in einem Online-Rechner.
Fazit
Für einen Wechsel noch 2026 ist das Fenster zu. Ab 2027 gilt die einfache Regel: Wechseln kann, wer regelmäßig über 84.150 Euro im Jahr verdient. Ob und wann das für dich zutrifft, hängt an deinem Arbeitgeberstatus, deinem Versichertenstatus und deinem Gehaltsverlauf, drei Dingen, die sich nicht pauschal beantworten lassen.
Diese Einordnung ersetzt keine individuelle Rechts- oder Steuerberatung, bei Fragen zu deiner persönlichen Steuersituation hilft dir ein Steuerberater weiter. Was wir klären können: ob dein Fall unter die Prognoseregel fällt, welche Frist für dich gilt, und ob sich der Wechsel für deine Situation lohnt. Vereinbare einen unverbindlichen Rückruf, wir schauen gemeinsam auf deine Zahlen, bevor du dich festlegst.
Erst prüfen, dann wechselnOb die Prognoseregel greift, welche Frist für dich gilt und welcher Tarif passt, klären wir mit dir, bevor du kündigst.
PKV-Check startenQuellen
- Nach hitziger Debatte: Bundestag verabschiedet GKV-Finanzreform, Deutscher Bundestag, Stand 10.07.2026, https://www.bundestag.de/dokumente/textarchiv/2026/kw28-de-gkv-1184352
- Bundestag beschließt GKV-Beitragssatzstabilisierungsgesetz, Bundesgesundheitsministerium, Stand 10.07.2026, https://www.bundesgesundheitsministerium.de/ministerium/meldungen/bundestag-beschliesst-gkv-beitragssatzstabilisierunggesetz-pm-10-07-2026
- Die Sozialversicherungsrechengrößen 2026, Deutsche Rentenversicherung Knappschaft-Bahn-See, Stand 02.01.2026, https://www.deutsche-rentenversicherung.de/KnappschaftBahnSee/DE/Aktuelles/Meldungen/2026/2026_01_02_Sozialversicherungsrechengroessen2026
- Bundeskabinett beschließt Sozialversicherungsrechengrößen 2027, Bundesministerium für Arbeit und Soziales, Stand 07.10.2026, https://www.bmas.de/DE/Service/Presse/Pressemitteilungen/2026/bundeskabinett-beschliesst-sozialversicherungsrechengroessen-2027.html
- Verordnung über maßgebende Rechengrößen der Sozialversicherung für 2027, Bundesrat, Drucksache 576/26 vom 07.10.2026, https://dserver.bundestag.de/brd/2026/0576-26.pdf
- Die Versicherungspflichtgrenze in der Krankenversicherung droht 2027 auf knapp 85.000 Euro zu steigen, PKV-Verband, Stand 02.06.2026, https://www.pkv.de/verband/presse/meldungen/versicherungspflichtgrenze-wechsel-in-die-pkv-wird-weiter-erschwert/
